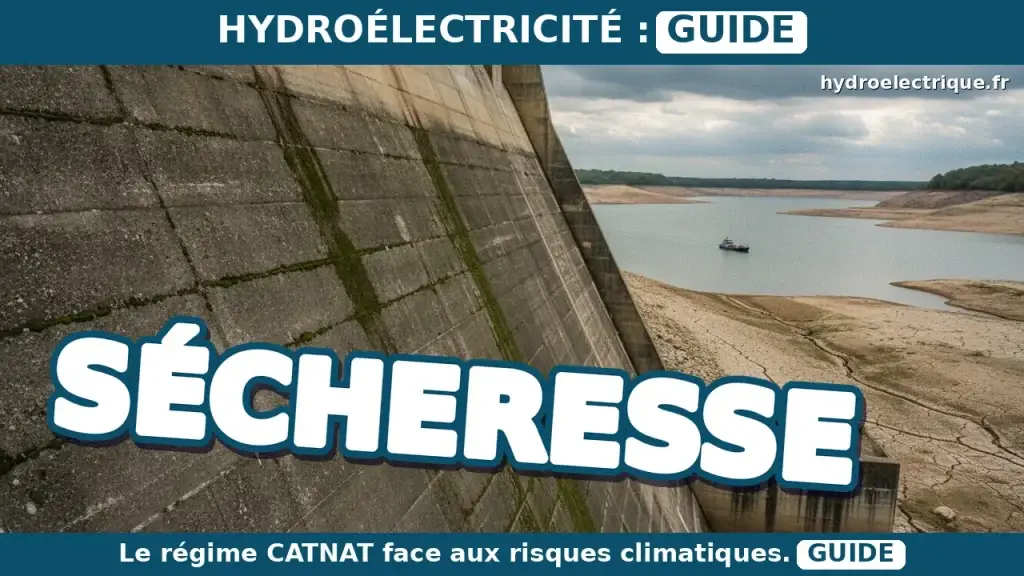
En France, la couverture des dommages liés à la sécheresse, y compris pour les activités hydroélectriques, s’inscrit principalement dans le cadre du régime des catastrophes naturelles (CATNAT), un dispositif général qui ne prévoit pas, selon les informations disponibles, de mécanisme d’assurance spécifique et nouveau pour le secteur de l’hydroélectricité.
Sécheresse : 3 points clés sur l’assurance en hydroélectricité
La gestion des risques liés à la sécheresse est une préoccupation croissante pour de nombreux secteurs, y compris celui de l’hydroélectricité. En France, le cadre principal d’indemnisation des dommages dus à la sécheresse repose sur le régime des catastrophes naturelles (CATNAT). Ce dispositif, établi par la loi du 13 juillet 1982, vise à couvrir les biens assurés contre certains événements naturels d’une intensité anormale, dont la sécheresse Source.
Le régime des catastrophes naturelles (CATNAT) : un cadre général
Le régime CATNAT constitue le pilier de l’indemnisation des dommages liés à la sécheresse en France. Pour qu’une indemnisation soit applicable au titre de ce régime, il est impératif qu’un arrêté interministériel constate l’état de catastrophe naturelle pour la zone et la période concernées Source. Sans cette reconnaissance officielle, le mécanisme d’indemnisation spécifique aux catastrophes naturelles ne peut être activé Source. Ce régime couvre explicitement la sécheresse ainsi que les mouvements de terrain consécutifs à la sécheresse, des phénomènes qui peuvent potentiellement affecter les infrastructures et les opérations hydroélectriques Source.
Le financement de ce régime repose sur une surprime intégrée aux contrats d’assurance concernés Source. Il est confirmé que le taux de cette surprime a été porté à 20 % depuis le 1er janvier 2025 Source. Cette augmentation reflète une adaptation du système face à l’intensification des risques climatiques.
Absence de mécanisme spécifique confirmé pour l’hydroélectricité
Malgré l’impact avéré du changement climatique sur la production hydroélectrique, les informations disponibles n’indiquent pas l’existence d’un nouveau mécanisme d’assurance spécifique à l’hydroélectricité en France pour couvrir le risque de sécheresse Source. Les articles consultés sur le sujet évoquent principalement les conséquences du changement climatique sur la production d’énergie, mais ne font pas état d’une réforme assurantielle confirmée et propre au secteur Source. Il n’y a pas non plus de chiffres vérifiés permettant d’attribuer un coût d’assurance ou une prise en charge assurantielle dédiée à la sécheresse spécifiquement pour l’hydroélectricité française Source.
Il est important de noter que le régime CATNAT est un dispositif généraliste. À ce jour, les éléments disponibles ne confirment pas l’instauration d’un mécanisme d’assurance ou d’un calendrier officiel de réforme spécifiquement destiné aux barrages ou aux producteurs hydroélectriques pour faire face aux risques de sécheresse. Les discussions et mesures de soutien évoquées pour d’autres secteurs, comme l’agriculture, ne sont pas confirmées comme transposables directement à l’hydroélectricité.
Les initiatives pour d’autres secteurs : un point de comparaison
Bien qu’il n’y ait pas de dispositif spécifique confirmé pour l’hydroélectricité, il est intéressant d’observer les réflexions et mesures envisagées pour d’autres secteurs fortement impactés par la sécheresse. Pour l’agriculture, l’État a annoncé le 14 août 2026 des réflexions sur des prêts sécheresse garantis ou bonifiés Source. Par ailleurs, le 4 septembre 2026, plusieurs médias ont rapporté un plan d’aide agricole d’un montant d’un milliard d’euros, dont 520 millions d’euros au titre de l’indemnisation de solidarité nationale Source. Ces initiatives, bien que ne concernant pas directement les exploitants hydroélectriques, illustrent la prise en compte des impacts économiques de la sécheresse et la recherche de solutions de soutien, même si leur transposition à l’hydroélectricité n’est pas confirmée Source.
En résumé
La couverture des risques de sécheresse pour l’hydroélectricité en France s’appuie principalement sur le régime général des catastrophes naturelles (CATNAT), qui exige un arrêté interministériel pour l’indemnisation. La surprime associée à ce régime a été augmentée à 20 % depuis janvier 2025. Actuellement, il n’existe pas de mécanisme d’assurance spécifique ou de réforme dédiée à l’hydroélectricité pour ce risque, les discussions se concentrant davantage sur les impacts généraux du changement climatique sur la production.
Quelles assurances sont obligatoires pour exploiter une centrale ?Question
Quelles règles régissent le partage de l’eau en période de sécheresse ?Question
Quels sont les risques juridiques liés à l’exploitation d’une centrale ?Question
Toutes les questions-réponsesRéponses
hydroelectrique.fr est un média indépendant, non affilié au ministère de la Transition écologique. Les informations publiées ne constituent pas un conseil financier.